Le marché immobilier a cette particularité : il change souvent d’allure avant que les chiffres ne permettent de l’affirmer avec certitude.
À l’automne 2026, le sentiment d’un nouveau ralentissement commence ainsi à s’installer. Les acquéreurs négocient davantage, le financement n’est plus aussi favorable qu’au début de l’année et les biens les moins bien positionnés peuvent rester plus longtemps sur le marché. Faut-il en conclure que l’immobilier gardois est de nouveau entré dans une phase de baisse ?
Pas si vite.
Les dernières données disponibles dessinent un paysage plus subtil. Après le rebond intervenu à la suite du choc de 2022-2024, le marché français semble surtout chercher un nouvel équilibre. Et dans le Gard, département où coexistent marchés urbains, périurbains, ruraux, touristiques et littoraux, parler d’un marché unique serait encore plus trompeur.
Le premier signal vient du marché national : le rebond s’essouffle
Pour comprendre ce qui se joue dans le Gard, il faut d’abord regarder le mouvement général.
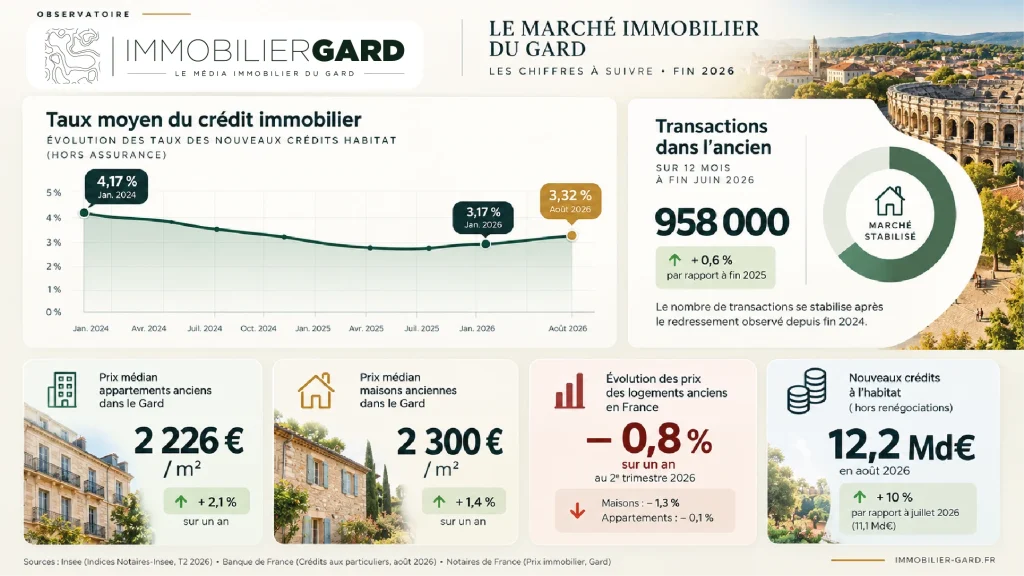
Au deuxième trimestre 2026, les prix des logements anciens ont reculé de 1 % en France par rapport au trimestre précédent, selon l’indice Notaires-Insee. Sur un an, la baisse atteint 0,8 %. Elle concerne surtout les maisons, dont les prix diminuent de 1,3 %, tandis que ceux des appartements sont quasiment stables, à -0,1 %.
En province, le mouvement est légèrement plus marqué : les prix de l’ancien reculent de 1,2 % sur le trimestre et de 1 % sur un an.
Ce changement mérite l’attention parce qu’il intervient après une période d’amélioration. Le marché immobilier n’est donc plus dans la correction brutale observée après la remontée des taux, mais il ne s’est pas non plus installé dans une nouvelle phase de hausse.
Il tâtonne.
Et c’est probablement le premier mot à retenir pour cette fin d’année 2026 : normalisation.
Les transactions se stabilisent plutôt qu’elles ne s’effondrent
Le nombre de ventes permet de compléter le tableau.
À fin juin 2026, environ 958 000 transactions de logements anciens avaient été enregistrées en France sur douze mois, contre 952 000 fin décembre 2025.
Autrement dit, le marché ne connaît pas un nouvel effondrement des volumes. Après avoir fortement reculé entre 2022 et 2024 puis s’être redressé à partir de l’automne 2024, le nombre de transactions s’est plutôt stabilisé depuis le début de 2026.
C’est une nuance essentielle.
Fin 2026, le marché immobilier français ne semble pas se bloquer : son redémarrage perd surtout de la vitesse.
Pour le Gard, les données départementales disponibles ne permettent pas encore de mesurer avec la même précision l’évolution récente du nombre de transactions. Il serait donc imprudent d’attribuer au département un pourcentage de hausse ou de baisse que les statistiques consolidées ne permettent pas encore d’établir.
Mais le contexte national constitue un indicateur à surveiller : lorsque le crédit se tend légèrement et que les volumes cessent de progresser, les marchés locaux finissent généralement par en ressentir les effets, avec une intensité très différente selon les territoires et les biens.
Le crédit immobilier redevient le juge de paix
C’est probablement ici que se trouve l’un des indicateurs les plus importants pour les prochains mois.
Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations a atteint 3,32 % en août 2026, hors frais et assurance.
Il était de 3,17 % en janvier.
La hausse paraît modeste : 15 points de base entre janvier et août. Mais elle marque une rupture avec la baisse des taux qui avait largement participé au retour des acquéreurs sur le marché.
Le mouvement doit surtout être replacé dans une perspective plus longue.
En janvier 2024, le taux moyen des nouveaux crédits immobiliers atteignait encore 4,17 %. La détente intervenue ensuite a donc été considérable et a rendu du pouvoir d’achat immobilier à de nombreux ménages.
Mais cette mécanique ne joue plus avec la même force en 2026.
Le crédit n’est pas redevenu inaccessible ; il a simplement cessé de devenir moins cher.
Et cette différence peut suffire à modifier le comportement des acheteurs.
Les banques prêtent toujours : 12,2 milliards d’euros de nouveaux crédits en août
Là encore, les chiffres invitent à éviter les conclusions excessives.
En août 2026, la production de nouveaux crédits à l’habitat hors renégociations a atteint 12,2 milliards d’euros en données corrigées des variations saisonnières, après 11,1 milliards en juillet.
La Banque de France observe depuis le quatrième trimestre 2024 une production mensuelle évoluant globalement dans une fourchette comprise entre 11 et 13 milliards d’euros.
Le robinet du crédit n’est donc pas fermé.
Autre indicateur intéressant : le nombre de prêts accordés aux primo-accédants est globalement stable depuis le printemps 2026.
La durée moyenne des nouveaux crédits destinés à l’acquisition d’une résidence principale atteint par ailleurs 23 ans et 4 mois pour l’ensemble des emprunteurs et 23 ans et 10 mois pour les primo-accédants.
Les ménages continuent donc d’acheter, mais ils doivent composer avec une équation financière devenue plus exigeante.
Et dans un département comme le Gard, cette contrainte peut produire des effets très différents selon que l’on cherche un appartement à Nîmes, une maison autour d’Alès, un bien dans le secteur d’Uzès ou une résidence à proximité du littoral.
Dans le Gard, un prix médian ne raconte jamais toute l’histoire
Les dernières données diffusées par les Notaires de France permettent néanmoins de donner un ordre de grandeur du marché départemental.
Pour les logements anciens, le prix médian affiché dans le Gard s’établit actuellement autour de 2 226 €/m² pour les appartements, sur un ensemble de 3 096 ventes prises en compte, et de 2 300 €/m² pour les maisons, sur 4 805 ventes.
Ces chiffres sont utiles. Mais ils doivent être lus pour ce qu’ils sont : des médianes départementales.
Ils ne signifient pas qu’une maison ou un appartement « vaut » ce prix partout dans le Gard.
Le département réunit des marchés profondément différents.
Nîmes concentre un important parc d’appartements et présente elle-même de forts écarts selon les quartiers. Alès et son bassin répondent à une autre logique de prix. Le secteur d’Uzès bénéficie d’une attractivité patrimoniale et résidentielle particulière. Le sud du département et le littoral sont influencés par l’attractivité touristique et les résidences secondaires. Les communes périurbaines situées autour des principaux pôles répondent encore à d’autres arbitrages : maison, terrain, temps de trajet, services et budget.
Il n’existe donc pas un marché immobilier du Gard, mais plusieurs marchés qui évoluent à des vitesses différentes.
C’est précisément pourquoi la seule évolution d’un prix moyen départemental ne suffit pas à déterminer si « le Gard baisse ».
Le véritable ralentissement pourrait se cacher dans les délais et la négociation
Un marché immobilier ne commence pas nécessairement par baisser.
Il commence souvent par devenir plus sélectif.
Avant qu’une diminution des prix n’apparaisse clairement dans les statistiques notariales, plusieurs phénomènes peuvent se produire : davantage de négociations, des délais de vente qui s’allongent, des acquéreurs qui comparent davantage, ou encore un écart croissant entre les biens correctement positionnés et ceux proposés trop cher.
C’est ici que la fin de l’année 2026 mérite une attention particulière.
Lorsque la capacité d’emprunt cesse de progresser, l’acheteur ne peut pas toujours augmenter son budget. L’ajustement doit alors venir d’ailleurs : apport personnel plus important, surface réduite, changement de secteur… ou négociation du prix.
Pour un vendeur, la question n’est donc plus seulement : « les prix baissent-ils dans le Gard ? »
Elle devient :
« À ce prix précis, pour ce bien précis et dans cette commune précise, combien d’acheteurs sont encore capables et disposés à acheter ? »
C’est beaucoup moins spectaculaire qu’un indice national. Mais c’est probablement beaucoup plus proche de la réalité d’une transaction immobilière.
Les maisons pourraient être davantage exposées à l’arbitrage des acheteurs
Un autre signal mérite d’être surveillé.
Au niveau national, la baisse des prix observée sur un an au deuxième trimestre 2026 touche davantage les maisons (-1,3 %) que les appartements (-0,1 %).
Impossible d’en déduire mécaniquement que toutes les maisons du Gard vont perdre de la valeur.
Mais l’information est particulièrement intéressante pour un département où la maison individuelle occupe une place importante dans les projets résidentiels.
Pourquoi ?
Parce qu’une maison ne se juge plus uniquement sur sa surface habitable ou la taille de son terrain.
Coût énergétique, travaux à prévoir, performance du logement, entretien, mobilité quotidienne et accès aux services entrent de plus en plus dans l’équation budgétaire.
Deux maisons de même surface situées dans un même secteur peuvent ainsi connaître des destins commerciaux très différents selon leur état, leur performance énergétique et leur prix de départ.
Le marché devient moins indulgent envers les défauts.
Fin 2026 : les cinq indicateurs à regarder dans le Gard
Pour savoir si le ralentissement se confirme réellement dans les prochains mois, cinq indicateurs seront plus utiles qu’une impression générale.
1. Le volume de transactions.
Une baisse durable du nombre de ventes constituerait un signal plus sérieux qu’un simple tassement ponctuel des prix.
2. Les prix réellement signés.
Les prix d’annonces indiquent les prétentions des vendeurs ; les bases notariales et les données de mutations permettent progressivement d’observer les transactions effectivement réalisées.
3. Les taux de crédit immobilier.
Après être passé de 3,17 % en janvier à 3,32 % en août 2026, le taux moyen des nouveaux crédits constitue l’un des principaux indicateurs à surveiller cet automne.
4. L’écart entre les territoires gardois.
Une évolution départementale peut masquer une résistance de certains secteurs et une correction plus nette dans d’autres.
5. La différence entre les biens.
Localisation, état, DPE, travaux, extérieur, stationnement et qualité générale du logement peuvent devenir encore plus déterminants dans un marché moins euphorique.
Ces cinq données permettront de distinguer un véritable retournement d’une simple stabilisation.
Acheteurs : le ralentissement peut recréer de la marge de négociation
Pour un acquéreur disposant d’un financement sécurisé, un marché plus lent n’est pas nécessairement une mauvaise nouvelle.
Lorsque la concurrence entre acheteurs diminue, le temps consacré à l’analyse du bien augmente et la négociation peut retrouver une place qu’elle avait parfois perdue pendant les périodes de marché très dynamique.
Mais le raisonnement doit porter sur le coût global.
Un prix d’achat légèrement inférieur ne compense pas automatiquement un financement plus coûteux, pas plus qu’une bonne négociation ne transforme un logement nécessitant de lourds travaux en bonne affaire.
La capacité d’emprunt, le coût du crédit, les frais d’acquisition et les travaux éventuels doivent être considérés ensemble.
En 2026, la bonne affaire immobilière n’est plus nécessairement le bien le moins cher : c’est celui dont le prix est cohérent avec son emplacement, son état et le budget total de l’acquéreur.
Vendeurs : le prix de départ redevient stratégique
Pour les vendeurs, la situation impose la même précision.
Lorsque le marché ralentit, un prix volontairement élevé « pour essayer » peut devenir contre-productif.
Les acquéreurs disposent aujourd’hui de nombreux outils pour comparer les annonces, consulter les transactions passées et simuler leur financement. Un bien manifestement déconnecté de son marché peut perdre les premières semaines de commercialisation, souvent les plus importantes.
Cela ne signifie pas qu’il faille vendre moins cher à tout prix.
Cela signifie que l’estimation doit être défendable par des données locales, par des biens comparables et par les caractéristiques réelles du logement.
Dans un marché plus sélectif, le prix juste devient lui-même un outil de commercialisation.
Alors, le marché immobilier du Gard ralentit-il vraiment ?
À ce stade, la réponse la plus sérieuse est : oui, certains signaux invitent à parler de ralentissement, mais pas d’effondrement.
Les données nationales montrent que les prix de l’ancien ont de nouveau légèrement reculé au deuxième trimestre 2026. Le nombre de transactions s’est stabilisé après son redressement. Et les taux de crédit, après leur nette détente, remontent légèrement depuis le début de l’année.
Dans le même temps, les banques continuent de financer des acquisitions et le marché reste actif.
Pour le Gard, il serait surtout dangereux de transformer cette tendance générale en verdict uniforme.
Nîmes n’est pas Alès. Uzès n’est pas le littoral. Une maison avec travaux n’est pas une maison prête à habiter. Un appartement bien situé et performant n’obéit pas nécessairement au même cycle qu’un logement présentant plusieurs défauts.
La fin de 2026 pourrait donc moins être celle d’une baisse généralisée que celle du retour d’un marché de sélection.
Après plusieurs années durant lesquelles les taux ont dicté une grande partie du tempo immobilier, la qualité du bien, sa localisation et surtout la cohérence de son prix reprennent du poids.
Le prochain rendez-vous statistique sera particulièrement intéressant : l’Insee doit publier le 24 novembre les indices Notaires-Insee du troisième trimestre 2026.
Ils permettront de savoir si le tassement observé au printemps n’était qu’une hésitation… ou le début d’une tendance plus durable.
Immobilier-Gard.fr continuera de suivre ces indicateurs dans son Observatoire afin de distinguer les mouvements de fond du simple bruit du marché.
SOURCES
Insee — Indices Notaires-Insee des logements anciens, T2 2026
Source des évolutions de prix et du volume national de transactions. Au T2 : -1 % sur le trimestre, -0,8 % sur un an ; 958 000 transactions sur douze mois à fin juin.
Consulter les données Insee
Banque de France — Crédits aux particuliers, août 2026
Taux moyen des nouveaux crédits habitat : 3,32 % ; production hors renégociations : 12,2 Md€ ; informations sur les primo-accédants et durées de financement.
Consulter la Banque de France
Banque de France — Panorama des prêts à l’habitat
Permet de replacer la production de crédit 2026 dans son évolution récente et de constater sa stabilisation.
Consulter le panorama des prêts à l’habitat
Notaires de France — Prix immobilier dans le Gard
Prix médians actuellement affichés : 2 226 €/m² pour les appartements anciens et 2 300 €/m² pour les maisons.
Consulter les prix immobiliers du Gard
Sur le même sujet
Ne manquez plus l’actualité immobilière du Gard
Recevez gratuitement chaque semaine :
✅ Les nouveaux articles
✅ Les tendances du marché
✅ Les meilleures opportunités d’investissement
✅ Nos conseils d’experts
Pas de spam. Un seul e-mail par semaine. Désinscription en un clic.